Journal of International Research and Reviews
OPEN ACCESS | Volume 2 - Issue 2 - 2026
ISSN No: 3068-370X | Journal DOI: 10.61148/3068-370X/JIRR


Abdullah Dimas Syahrizal1*, Jasmine Sasongko2, Endang Kartini Panggiarti3
D3 Akuntansi, Fakultas Ekonomi, Universitas Tidar, Magelang, Indonesia.
*Corresponding author: Abdullah Dimas Syahrizal, D3 Akuntansi, Fakultas Ekonomi, Universitas Tidar, Magelang, Indonesia.
Received: October 10, 2026 | Accepted: October 30, 2026 | Published: November 13, 2026
Citation: Abdullah D Syahrizal, Sasongko J, Endang K Panggiarti. (2026) “‘Relevance of Accounting Information in Reflecting The Impact of RSPO Certification on The Financial Performance of Palm Oil Companies in Asean”, Journal of International Research and Reviews, 2(2); DOI: 10.61148/3068-370X/JIRR/023.
Copyright: © 2026. Abdullah Dimas Syahrizal. This is an open access article distributed under the Creative Commons Attribution License, which permits unrestricted use, distribution, and reproduction in any medium, provided the original work is properly cited.
This study aims to analyze the role of accounting information presented in financial statements in evaluating a company's financial performance, considering the influence of sustainability practices through Roundtable on Sustainable Palm Oil (RSPO) certification. Accounting information in this study is represented through financial statement indicators such as Return on Assets (ROA), Return on Equity (ROE), and sales, which reflect the company's economic condition. The study uses a quantitative approach with a panel data regression method for 26 palm oil companies in the ASEAN region during the 2019-2023 period. The results show that RSPO certification is not merely a cost of compliance but is compensated by real performance improvements, particularly in sales volume growth, asset efficiency (ROA), and return on equity (ROE). This study proves that accounting information is capable of detecting the economic value of sustainability, dispelling the notion that green certification only impacts capital expenditure (CAPEX) and operational costs without adequate financial returns. Practically, this study implies the importance of monitoring profitability and cash flow ratios to ensure that sustainability claims are not distorted by the illusion of accrual.
Accounting information, financial statements, financial performance, Sustainability practices, Panel data regression, RSPO
1. PENDAHULUAN
Industri kelapa sawit merupakan sektor strategis di Asia Tenggara, khususnya di Indonesia dan Malaysia sebagai produsen utama dunia (Suroso et al., 2021). Saat ini, perusahaan sawit menghadapi dinamika global yang kompleks, mulai dari tuntutan transparansi hingga akuntabilitas keberlanjutan lingkungan (Naidu & Moorthy, 2021; Dauda et al., 2021). Dalam kondisi ini, informasi akuntansi bukan lagi sekadar angka di atas kertas, melainkan instrumen krusial bagi investor dan manajemen untuk memvalidasi apakah klaim keberlanjutan perusahaan sejalan dengan fakta ekonominya (Obidzinski et al., 2012; Rival & Levang, 2014).
Di tengah meningkatnya perhatian terhadap isu lingkungan global, informasi akuntansi kini ditantang untuk membuktikan apakah sertifikasi hijau seperti RSPO benar-benar memberikan nilai ekonomi atau sekadar alat pencitraan (greenwashing). Laporan keuangan tidak hanya berfungsi menyajikan indikator seperti penjualan, Return on Assets (ROA), dan Return on Equity (ROE), tetapi juga harus mampu menggambarkan efisiensi dan profitabilitas yang muncul dari praktik bisnis yang bertanggung jawab. Informasi akuntansi yang relevan dan andal menjadi satu-satunya cara bagi pemangku kepentingan untuk melihat "kebenaran" di balik strategi keberlanjutan perusahaan (Scott, 2019; Malau & Rambe, 2022).
Dalam perspektif teori, peran informasi akuntansi ini berkaitan erat dengan Teori Stakeholder dan konsep Triple Bottom Line (Elkington, 2000; Freeman, 2010). Perusahaan tidak lagi hanya berorientasi pada laba (profit), tetapi juga pada kesejahteraan sosial (people) dan kelestarian lingkungan (planet). Oleh karena itu, integrasi antara data keuangan dan sertifikasi keberlanjutan menjadi sangat penting untuk memastikan bahwa perusahaan mampu menciptakan nilai jangka panjang yang kredibel.
Seiring dengan meningkatnya perhatian terhadap isu keberlanjutan, perusahaan kelapa sawit didorong untuk mengadopsi praktik bisnis yang bertanggung jawab melalui berbagai standar, salah satunya sertifikasi Roundtable on Sustainable Palm Oil (RSPO). Sertifikasi ini mencakup aspek lingkungan, sosial, dan tata kelola perusahaan yang berpotensi memengaruhi kinerja keuangan perusahaan (Hafizuddin-Syah et al., 2018; Shahimi et al., 2023). Sejumlah penelitian menunjukkan bahwa penerapan praktik keberlanjutan dapat meningkatkan kinerja keuangan perusahaan (Suroso et al., 2021; Buallay, 2022). Selain itu, studi oleh Friede et al. (2015) dan Loh et al. (2017) menemukan adanya hubungan positif antara praktik keberlanjutan dan kinerja keuangan. Namun demikian, hasil penelitian lain menunjukkan bahwa dampak tersebut tidak selalu konsisten, di mana sertifikasi keberlanjutan tidak selalu memberikan pengaruh signifikan terhadap profitabilitas perusahaan (Shahimi et al., 2023).
Di sisi lain, penerapan sertifikasi RSPO mengharuskan perusahaan menanggung beban operasional yang signifikan (cost of compliance), mulai dari biaya audit rutin, perombakan rantai pasok, hingga investasi (CAPEX) untuk pengelolaan limbah. Secara teoritis, beban berat ini berpotensi menggerus likuiditas jangka pendek perusahaan. Ketidakkonsistenan hasil penelitian sebelumnya memunculkan research gap: apakah tingginya beban kepatuhan dalam meraih sertifikasi RSPO benar-benar terkompensasi oleh premium pricing di pasar global, atau justru hanya membebani struktur biaya perusahaan.
Meskipun hubungan antara praktik keberlanjutan dan kinerja keuangan telah banyak diteliti, hasil penelitian sebelumnya masih menunjukkan inkonsistensi. Selain itu, sebagian besar penelitian hanya berfokus pada pengaruh sertifikasi RSPO terhadap profitabilitas atau nilai perusahaan secara terpisah. Penelitian yang secara khusus mengkaji bagaimana informasi akuntansi dalam laporan keuangan mampu merefleksikan dampak sertifikasi RSPO terhadap berbagai indikator kinerja keuangan secara simultan, khususnya pada perusahaan kelapa sawit di kawasan ASEAN, masih relatif terbatas. Oleh karena itu, penelitian ini berupaya mengisi kesenjangan tersebut dengan menggunakan pendekatan regresi data panel pada indikator Sales, ROA, dan ROE.
Kebaruan penelitian ini terletak pada integrasi perspektif informasi akuntansi dan keberlanjutan dalam mengevaluasi dampak sertifikasi RSPO terhadap kinerja keuangan perusahaan kelapa sawit di ASEAN. Berbeda dengan penelitian sebelumnya yang umumnya hanya berfokus pada satu indikator kinerja keuangan, penelitian ini menganalisis tiga indikator utama sekaligus, yaitu Sales, ROA, dan ROE, sehingga mampu memberikan gambaran yang lebih komprehensif mengenai nilai ekonomi yang dihasilkan dari implementasi sertifikasi RSPO.
Adapun tujuan penelitian ini adalah untuk menganalisis peran informasi akuntansi dalam laporan keuangan dalam menilai kinerja perusahaan kelapa sawit di Asia Tenggara, serta menguji pengaruh faktor keberlanjutan terhadap indikator kinerja keuangan seperti penjualan, Return on Assets (ROA), dan Return on Equity (ROE). Penelitian ini diharapkan dapat memberikan kontribusi secara teoritis dalam pengembangan ilmu akuntansi, khususnya terkait pemanfaatan informasi akuntansi dalam analisis laporan keuangan, serta memberikan implikasi praktis bagi perusahaan dalam meningkatkan kualitas pelaporan keuangan, transparansi, dan akuntabilitas.
2. METODE
Penelitian ini menggunakan pendekatan kuantitatif dengan tujuan untuk menguji peran informasi akuntansi yang tercermin dalam laporan keuangan dalam menganalisis kinerja keuangan perusahaan. Informasi akuntansi dalam penelitian ini dipahami sebagai informasi yang dihasilkan dari sistem akuntansi dan disajikan dalam laporan keuangan, yang mencerminkan kondisi ekonomi perusahaan secara kuantitatif. Desain penelitian yang digunakan adalah penelitian eksplanatif, yaitu penelitian yang bertujuan menjelaskan hubungan kausal antara variabel independen dan variabel dependen melalui pengujian hipotesis. Dengan pendekatan ini, penelitian diharapkan mampu memberikan bukti empiris yang objektif mengenai bagaimana informasi akuntansi dalam laporan keuangan digunakan sebagai dasar dalam mengevaluasi kinerja keuangan perusahaan.
Penelitian dilakukan pada perusahaan kelapa sawit yang terdaftar di kawasan Asia Tenggara, khususnya Indonesia, Malaysia, dan Singapura, dalam periode tahun 2019 hingga 2023. Pemilihan lokasi ini didasarkan pada dominasi kawasan tersebut dalam industri kelapa sawit global serta ketersediaan data laporan keuangan yang relevan dan dapat diakses secara publik. Periode penelitian disesuaikan dengan ketersediaan data laporan keuangan dan data sertifikasi keberlanjutan perusahaan.
Populasi dalam penelitian ini adalah seluruh perusahaan kelapa sawit yang terdaftar di bursa efek di kawasan Asia Tenggara. Teknik pengambilan sampel menggunakan metode purposive sampling dengan kriteria: (1) perusahaan terdaftar secara publik, (2) memiliki laporan keuangan yang lengkap selama periode penelitian, dan (3) memiliki data terkait sertifikasi keberlanjutan. Berdasarkan kriteria tersebut, diperoleh sampel sebanyak 26 perusahaan dengan total 130 observasi selama lima tahun pengamatan.
Data laporan keuangan diperoleh dari laporan tahunan (annual report) masing-masing perusahaan dan basis data keuangan internasional seperti Bloomberg, Refinitiv Eikon, atau Thomson Reuters Eikon (sesuaikan sumber asli yang digunakan). Data sertifikasi RSPO diperoleh dari database resmi Roundtable on Sustainable Palm Oil (RSPO).
Data yang digunakan dalam penelitian ini merupakan data sekunder yang diperoleh dari laporan keuangan perusahaan, database keuangan internasional, serta platform keberlanjutan yang menyediakan informasi terkait sertifikasi perusahaan. Data laporan keuangan digunakan sebagai sumber utama informasi akuntansi, yang meliputi total aset, laba bersih, ekuitas, dan penjualan. Informasi tersebut kemudian diolah menjadi indikator kinerja keuangan yang merepresentasikan kondisi ekonomi perusahaan. Sementara itu, data sertifikasi digunakan untuk mengidentifikasi status keberlanjutan perusahaan serta menganalisis pengaruhnya terhadap kinerja keuangan.
Penelitian ini menggunakan tiga model regresi untuk menguji pengaruh sertifikasi RSPO terhadap indikator kinerja keuangan (Sales, ROA, dan ROE). Variabel utama yang diuji adalah sertifikasi RSPO (variabel dummy). Namun, untuk mendapatkan hasil yang akurat dan tidak bias, penelitian ini juga menyertakan beberapa variabel kontrol.
Variabel kontrol seperti ukuran perusahaan (SIZE), umur perusahaan (AGE), rasio utang (DAR), dan nilai pasar (MBV) disertakan untuk mengendalikan karakteristik internal perusahaan yang secara alami mempengaruhi kinerja. Sebagai contoh, perusahaan yang lebih besar atau lebih mapan cenderung memiliki stabilitas keuangan yang berbeda dibandingkan perusahaan baru.
Selain faktor internal, penelitian ini juga memasukkan faktor makroekonomi dan lingkungan bisnis melalui variabel pertumbuhan ekonomi (GDP Growth) dan efektivitas pemerintahan (Government Effectiveness). Penambahan variabel ini sangat krusial untuk memastikan bahwa kenaikan kinerja keuangan (seperti lonjakan penjualan atau profit) benar-benar merupakan kontribusi dari efisiensi operasional akibat praktik keberlanjutan (RSPO), dan bukan semata-mata karena kondisi ekonomi negara yang sedang membaik atau birokrasi pemerintahan yang sangat mendukung. Dengan mengontrol faktor-faktor eksternal ini, validitas hubungan antara informasi akuntansi dan sertifikasi RSPO menjadi lebih kuat dan objektif.
Teknik analisis data yang digunakan adalah Regresi Data Panel untuk mengakomodasi struktur data yang terdiri dari runtun waktu (time series) dan silang tempat (cross-section) antar perusahaan. Pendekatan ini dipilih untuk mengatasi bias heterogenitas individu dari 26 entitas perusahaan yang berbeda. Pemilihan model estimasi terbaik akan ditentukan melalui serangkaian uji spesifikasi model, yakni Uji Chow (memilih antara Common Effect atau Fixed Effect) dan Uji Hausman (memilih antara Fixed Effect atau Random Effect).
Tabel 1. Operasionalisasi Variabel Penelitian
|
Variabel |
Simbol |
Peran |
Definisi Operasional & Pengukuran |
|
Penjualan |
Sale |
Dependen |
Total pendapatan/omzet tahunan perusahaan (Logaritma Natural). |
|
Profitabilitas (Aset) |
ROA |
Dependen |
Return on Assets; Rasio Laba Bersih terhadap Total Aset. |
|
Profitabilitas (Modal) |
ROE |
Dependen |
Return on Equity; Rasio Laba Bersih terhadap Total Ekuitas. |
|
Sertifikasi RSPO |
RSPO |
Independen |
Variabel Dummy; Nilai 1 jika perusahaan memiliki sertifikasi RSPO, dan 0 jika tidak. |
|
Ukuran Perusahaan |
SIZE |
Kontrol |
Ukuran perusahaan yang diukur dengan Ln (Total Aset). |
|
Umur Perusahaan |
AGE |
Kontrol |
Jumlah tahun sejak perusahaan pertama kali terdaftar (listing) di bursa. |
|
Rasio Utang |
DAR |
Kontrol |
Debt to Asset Ratio; Total Utang dibagi Total Aset. |
|
Nilai Pasar |
MBV |
Kontrol |
Market to Book Value; Rasio Nilai Pasar Saham terhadap Nilai Bukunya. |
|
Pertumbuhan Ekonomi |
GDP |
Kontrol (Eksternal) |
Persentase pertumbuhan PDB tahunan di negara tempat perusahaan beroperasi. |
Tabel 2. Spesifikasi Model Regresi
|
Model Kinerja |
Persamaan Regresi |
|
Model 1 (Sales) |
β₀ + β₁RSPOᵢ,? + β₂SIZEᵢ,? + β₃AGEᵢ,? + β₄DARᵢ,? + β₅MBVᵢ,? + β₆GDPᵢ,? + β₇GOVᵢ,? + eᵢ,? |
|
Model 2 (ROA) |
β₀ + β₁RSPOᵢ,? + β₂SIZEᵢ,? + β₃AGEᵢ,? + β₄DARᵢ,? + β₅MBVᵢ,? + β₆GDPᵢ,? + β₇GOVᵢ,? + eᵢ,? |
|
Model 3 (ROE) |
β₀ + β₁RSPOᵢ,? + β₂SIZEᵢ,? + β₃AGEᵢ,? + β₄DARᵢ,? + β₅MBVᵢ,? + β₆GDPᵢ,? + β₇GOVᵢ,? + eᵢ,? |
Sebelum dilakukan analisis regresi, dilakukan uji asumsi klasik, seperti uji multikolinearitas, untuk memastikan bahwa model regresi yang digunakan memenuhi kriteria kelayakan analisis. Seluruh proses pengolahan data dilakukan menggunakan perangkat lunak statistik guna memperoleh hasil yang akurat, reliabel, dan dapat dipertanggungjawabkan secara ilmiah.
3. HASIL DAN PEMBAHASAN
3.1. Hasil
Berdasarkan hasil analisis statistik deskriptif, diperoleh gambaran umum mengenai informasi akuntansi yang disajikan dalam laporan keuangan perusahaan kelapa sawit di Asia Tenggara selama periode penelitian. Informasi tersebut direpresentasikan melalui indikator kinerja keuangan seperti ROE, ROA, dan Sales. Ringkasan hasil statistik deskriptif disajikan pada Tabel 3.
Tabel 3. Statistik Deskriptif Variabel Penelitian
|
Variabel |
Obs |
Mean |
Std. Dev |
Min |
Max |
|
ROE |
130 |
8.69 |
22.15 |
-105.37 |
109.36 |
|
ROA |
130 |
0.039 |
0.083 |
-0.58 |
0.21 |
|
Sales |
130 |
20.47 |
1.53 |
17.13 |
25.01 |
|
RSPO |
130 |
0.69 |
0.46 |
0 |
1 |
Berdasarkan Tabel 3, rata-rata ROE sebesar 8,69% menunjukkan bahwa perusahaan mampu memberikan pengembalian kepada pemegang saham, meskipun dengan tingkat variasi yang tinggi. Sementara itu, nilai ROA yang relatif rendah menunjukkan bahwa efisiensi penggunaan aset dalam menghasilkan laba masih terbatas, yang mengindikasikan bahwa informasi akuntansi terkait pemanfaatan aset belum sepenuhnya mencerminkan optimalisasi kinerja perusahaan. Variabel RSPO dengan nilai rata-rata 0,69 mengindikasikan bahwa sebagian besar perusahaan dalam sampel telah mengadopsi sertifikasi keberlanjutan.
Selanjutnya, hasil analisis regresi digunakan untuk menguji pengaruh sertifikasi keberlanjutan terhadap indikator kinerja keuangan yang merupakan representasi dari informasi akuntansi dalam laporan keuangan. Ringkasan hasil regresi disajikan pada Tabel 4.
Tabel 4. Hasil Regresi Pengaruh Sertifikasi terhadap Kinerja Keuangan
|
Variabel |
Sales |
ROA |
ROE |
|
RSPO |
0.820* |
0.033* |
11.37* |
|
R-Square |
0.383 |
0.287 |
0.108 |
Keterangan: *signifikan pada tingkat 1% Sumber: Data diolah oleh penulis (2026)
Hasil pada Tabel 4 menunjukkan bahwa sertifikasi keberlanjutan memiliki pengaruh positif dan signifikan terhadap seluruh indikator kinerja keuangan, yaitu Sales, ROA, dan ROE. Ketiga indikator tersebut merupakan representasi dari informasi akuntansi dalam laporan keuangan, sehingga temuan ini menunjukkan bahwa informasi akuntansi mampu merefleksikan dampak aktivitas keberlanjutan terhadap kinerja perusahaan secara empiris.
3.2. PEMBAHASAN
3.2.1. Peran Informasi Akuntansi dalam Menggambarkan Kinerja Keuangan
Temuan utama penelitian ini menunjukkan bahwa informasi akuntansi yang disajikan dalam laporan keuangan berperan sebagai alat utama dalam menganalisis kinerja keuangan perusahaan. Hal ini terjadi karena laporan keuangan menyediakan informasi yang relevan, andal, dan dapat dibandingkan antar periode maupun antar perusahaan. Secara teoritis, hal ini sejalan dengan karakteristik kualitatif informasi akuntansi, yaitu relevansi dan representasi yang jujur (faithful representation) (Kieso et al., 2022; Scott, 2019).
Selain itu, temuan ini juga mendukung konsep decision usefulness, di mana informasi akuntansi digunakan oleh pemangku kepentingan sebagai dasar utama dalam pengambilan keputusan ekonomi. Dengan demikian, laporan keuangan tidak hanya berfungsi sebagai alat pelaporan, tetapi juga sebagai instrumen analisis yang mampu menggambarkan kondisi ekonomi perusahaan secara objektif.
3.2.2. Pengaruh Sertifikasi terhadap Penjualan (Sales)
Hasil penelitian menunjukkan bahwa sertifikasi keberlanjutan berpengaruh positif terhadap penjualan perusahaan. Peningkatan ini tercermin dalam laporan laba rugi sebagai bagian dari informasi akuntansi yang menggambarkan kinerja operasional perusahaan. Fenomena ini dapat dijelaskan melalui signal theory, di mana sertifikasi keberlanjutan menjadi sinyal positif bagi pasar bahwa perusahaan memiliki praktik bisnis yang bertanggung jawab. Hal ini meningkatkan kepercayaan konsumen dan memperluas akses pasar, terutama pada negara dengan regulasi lingkungan yang ketat. Temuan ini sejalan dengan penelitian sebelumnya yang menyatakan bahwa keberlanjutan meningkatkan daya saing dan permintaan pasar (Suroso et al., 2021; Dauda et al., 2021; Malau & Rambe, 2022). Hal ini didukung oleh laporan RSPO yang menunjukkan bahwa perusahaan bersertifikasi memiliki akses pasar yang lebih luas dan peningkatan permintaan global terhadap produk berkelanjutan (RSPO, 2025).
1. Pengaruh Sertifikasi terhadap ROA & Dekonstruksi DuPont
Pengaruh positif sertifikasi RSPO terhadap ROA (0.033) tidak dapat dibaca secara superfisial. Dari kacamata Analisis Laporan Keuangan strategis, signifikansi ini membuktikan hal krusial melalui kerangka DuPont Analysis. Peningkatan ROA mengonfirmasi bahwa Perusahaan berhasil menyelaraskan dua hal: Pertama, terjadinya ekspansi Net Profit Margin, yang berarti harga premium atas produk bersertifikat (premium pricing) berhasil menutup dan melampaui tambahan cost of compliance dari proses keberlanjutan tersebut. Kedua, terjadi peningkatan Total Asset Turnover, di mana perusahaan kelapa sawit mampu memutar aset biologis dan infrastrukturnya untuk menembus pasar ekspor di negara maju secara lebih masif tanpa terhalang regulasi lingkungan.
2. Pengaruh Sertifikasi terhadap ROE dan Persepsi Risiko
Sejalan dengan ROA, peningkatan signifikan ROE pasca-sertifikasi menegaskan adanya nilai tambah yang riil bagi pemegang saham (shareholders). Sertifikasi RSPO memberikan legitimasi lingkungan yang bertindak sebagai de-risking instrument (penurun risiko). Penurunan persepsi risiko litigasi lingkungan dan boikot sosial oleh pasar global membuat pemegang saham menoleransi cost of equity yang lebih efisien, sehingga pengembalian atas ekuitas terdongkrak secara signifikan. Hal ini membantah skeptisisme bahwa ESG hanyalah "bakar uang", melainkan terbukti sebagai value driver fundamental.
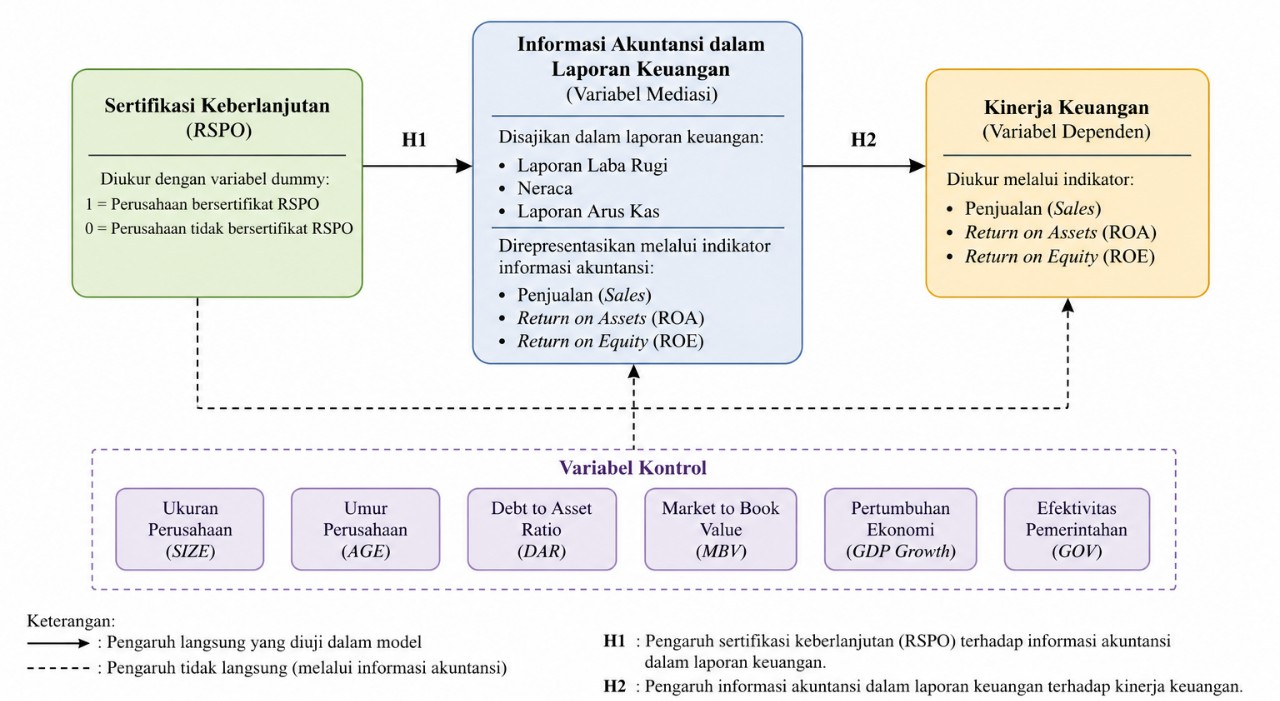
Gambar 1. Model Konseptual Penelitian
Sumber: Diadaptasi dan dikembangkan untuk penelitian ini (2026
Gambar 1 menunjukkan bahwa sertifikasi keberlanjutan memengaruhi aktivitas operasional dan kinerja perusahaan, yang selanjutnya tercermin dalam informasi akuntansi yang disajikan dalam laporan keuangan. Dengan demikian, informasi akuntansi berperan sebagai media utama dalam menangkap dan merefleksikan dampak praktik keberlanjutan terhadap kinerja keuangan perusahaan.
3. Sintesis Temuan Ilmiah
Informasi akuntansi berperan sebagai alat utama dalam mengevaluasi kinerja keuangan secara objektif dan terukur. Sertifikasi keberlanjutan mempengaruhi kinerja keuangan yang tercermin dalam informasi akuntansi melalui peningkatan penjualan, efisiensi aset, dan pengembalian ekuitas. Peran informasi akuntansi dalam menjelaskan hubungan tersebut dapat dipahami melalui teori stakeholder, signal theory, dan konsep decision usefulness. Dengan demikian, penelitian ini tidak hanya memberikan bukti empiris, tetapi juga memperkuat peran informasi akuntansi sebagai dasar analisis dalam memahami kinerja perusahaan di tengah implementasi praktik keberlanjutan.
4. KESIMPULAN
Berdasarkan hasil penelitian dan pembahasan yang telah dilakukan, dapat disimpulkan bahwa informasi akuntansi yang disajikan dalam laporan keuangan memiliki peran strategis sebagai dasar utama dalam menganalisis kinerja keuangan perusahaan kelapa sawit di kawasan ASEAN. Informasi akuntansi tidak hanya berfungsi sebagai alat pelaporan, tetapi juga sebagai instrumen analisis yang mampu memberikan gambaran komprehensif mengenai kondisi keuangan perusahaan secara objektif, sistematis, dan terukur. Dengan karakteristik informasi yang relevan dan andal, laporan keuangan menjadi landasan penting dalam mendukung pengambilan keputusan ekonomi oleh berbagai pemangku kepentingan, baik internal maupun eksternal.
Hasil penelitian menunjukkan bahwa indikator kinerja keuangan seperti penjualan (Sales), Return on Assets (ROA), dan Return on Equity (ROE) merupakan representasi dari informasi akuntansi yang efektif dalam menggambarkan kinerja perusahaan. Melalui analisis terhadap indikator tersebut, dapat diketahui tingkat efisiensi operasional perusahaan, kemampuan dalam mengelola aset, serta tingkat pengembalian yang dihasilkan bagi pemegang saham. Dengan demikian, informasi akuntansi berperan sebagai media utama dalam menginterpretasikan kinerja keuangan perusahaan secara komprehensif.
Selain itu, penelitian ini juga menemukan bahwa sertifikasi keberlanjutan berpengaruh positif dan signifikan terhadap kinerja keuangan perusahaan. Pengaruh tersebut tidak terjadi secara langsung, melainkan tercermin melalui aktivitas operasional dan kinerja perusahaan yang kemudian direpresentasikan dalam informasi akuntansi pada laporan keuangan. Hal ini menunjukkan bahwa dampak praktik keberlanjutan dapat ditangkap dan dianalisis melalui informasi akuntansi, sehingga memperkuat peran laporan keuangan sebagai alat dalam mengevaluasi kinerja perusahaan di tengah tuntutan keberlanjutan.
Dengan demikian, hipotesis penelitian yang menyatakan bahwa informasi akuntansi berperan dalam analisis kinerja keuangan dapat diterima. Penelitian ini menegaskan bahwa integrasi antara kualitas informasi akuntansi dan penerapan prinsip keberlanjutan merupakan faktor strategis dalam meningkatkan kinerja perusahaan serta memperkuat transparansi dan akuntabilitas. Oleh karena itu, perusahaan disarankan untuk terus meningkatkan kualitas pelaporan keuangan serta mengintegrasikan praktik keberlanjutan dalam aktivitas operasionalnya agar kinerja perusahaan dapat tercermin secara optimal dalam laporan keuangan.
Penelitian ini memiliki keterbatasan pada jumlah sampel dan periode pengamatan yang terbatas pada perusahaan kelapa sawit di kawasan ASEAN. Oleh karena itu, penelitian selanjutnya disarankan untuk memperluas cakupan sampel, menambahkan variabel lain yang merepresentasikan kualitas informasi akuntansi, serta menggunakan metode analisis yang lebih komprehensif agar dapat memberikan hasil yang lebih mendalam dan generalisasi yang lebih rinci.
Open Access By Aditum Open Access Journals id licensed under Creative Commons Attribution 4.0 International License. Based On a Work at aditum.org


